Marché et acteurs
SPB assurance : avis et accès à l''espace client
'Découvrez spb assurance : accès à l''espace client, couvertures mobile
11 min de lecture
4,9sur 5202 votes
- 1,4Klecteurs
- 10en ce moment
- 37partages
Notre avis
SPB assurance
3,4 sur 5
Courtier sérieux et bien organisé, mais des délais d'indemnisation critiqués et une identité de marque floue qui compliquent l'expérience des assurés.
Les points positifs
- Espace assuré pour déclarer un sinistre et suivre un dossier
- Formulaire de contact simple à quatre champs
- Lexique du site expliquant plafond, franchise et exclusions
- Courtier expérimenté, présent dans sept pays européens
- Garanties variées : mobile, voyage, appareils, billets
Les points négatifs
- Délais d'indemnisation jugés trop longs dans les avis
- Marque peu connue, découverte lors d'un sinistre
- Portail variable selon la banque ou l'opérateur
- Exclusions nombreuses : négligence, vol sans effraction, dégâts esthétiques
- Incompréhensions fréquentes relevées dans les avis en ligne
Si vous tapez « SPB assurance », c’est souvent pour l’une de ces trois raisons : vous avez cassé ou perdu un téléphone assuré, vous préparez un voyage et cherchez une attestation, ou un prélèvement au libellé SPB vient d’apparaître sur votre relevé. Dans tous les cas, le point d’entrée est l’espace assuré, accessible avec une adresse e-mail et un mot de passe, en indiquant la banque ou l’enseigne qui vous a vendu le contrat. SPB n’est pas une marque grand public : c’est le gestionnaire qui travaille en coulisses derrière votre opérateur ou votre banque, ce qui explique une bonne partie des incompréhensions relevées dans les avis.
SPB assurance, un courtier en assurance affinitaire plutôt qu’un assureur
SPB, pour Société de prévoyance bancaire, est un groupe français créé en 1965 et historiquement spécialisé dans le courtage d’assurance affinitaire. Juridiquement, il s’agit d’une SAS de courtage dont le siège est au Havre, immatriculée à l’ORIAS et placée sous le contrôle de l’Autorité de contrôle prudentiel et de résolution (ACPR). Le groupe indique être présent dans sept pays européens.
Le principe de l’assurance affinitaire, que le secteur appelle aussi assurance embarquée, est simple : la garantie est proposée au moment où vous achetez autre chose. Un forfait mobile, une carte bancaire haut de gamme, un billet de spectacle, un appareil électroménager. Le distributeur (banque, opérateur, site marchand) vend le contrat, un assureur porte le risque, et SPB conçoit le programme puis gère tout le cycle de vie : adhésion, cotisations, sinistres, indemnisation, réclamations.
On retrouve ainsi le nom de SPB sur l’assistance voyage de certaines cartes BNP Paribas, sur l’assurance mobile proposée par Bouygues Telecom, sur les anciennes options d’assurance d’Orange ou encore sur des garanties annulation vendues par des billetteries en ligne. Cette position d’intermédiaire a une conséquence pratique : beaucoup d’assurés découvrent SPB au moment d’un sinistre ou d’un prélèvement, sans avoir conscience d’avoir signé avec lui.
Se connecter à l’espace assuré SPB : identifiants et premiers pas
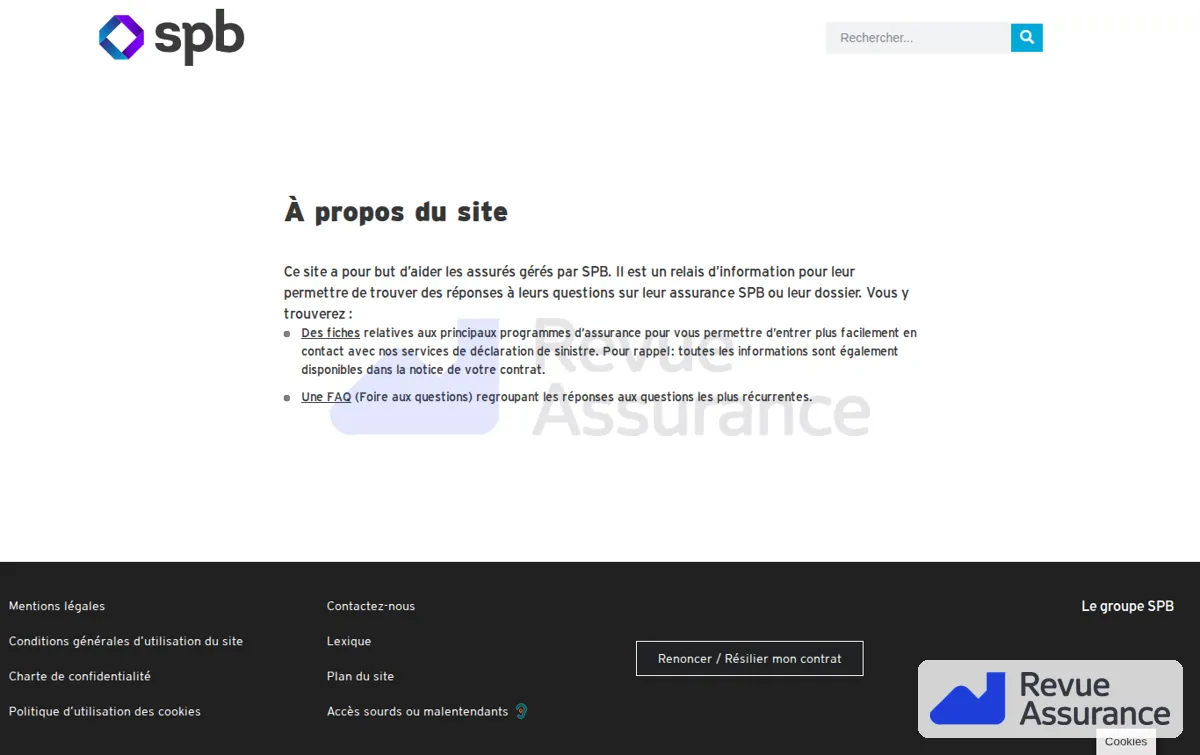
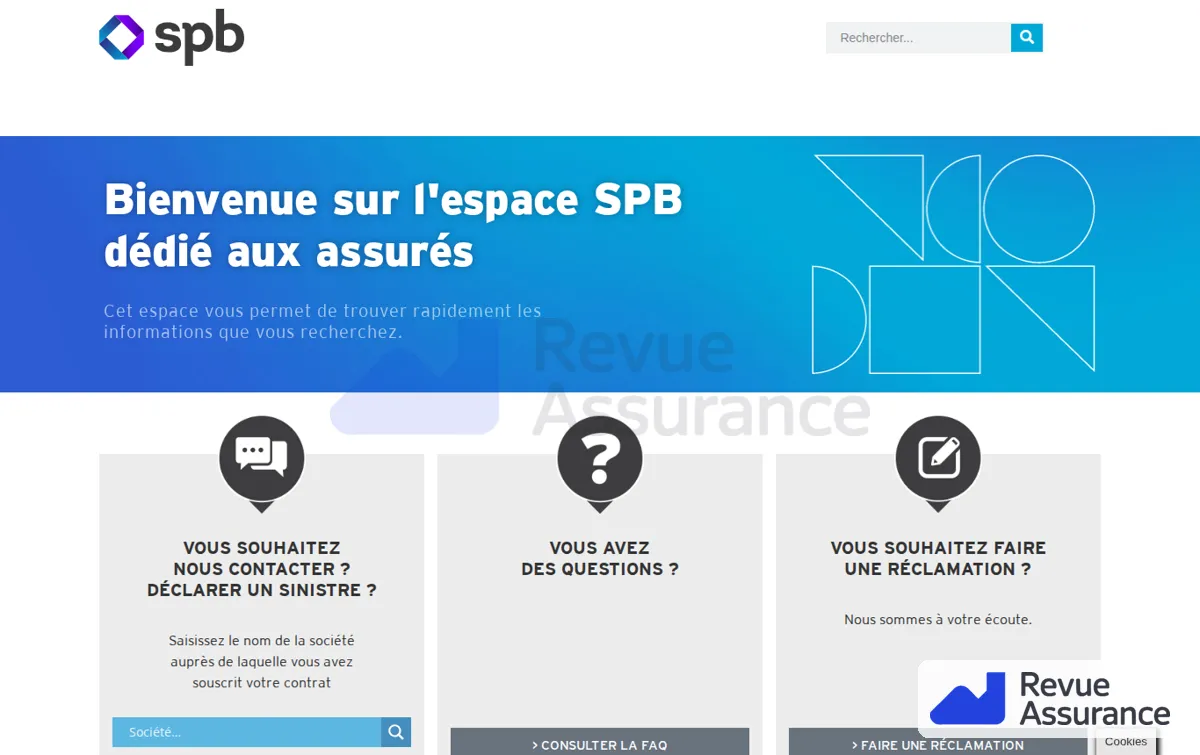
La page d’accueil de spb-assurance.fr se présente comme l’espace SPB dédié aux assurés. Plutôt qu’un catalogue d’offres, elle propose des entrées par besoin : nous contacter, déclarer un sinistre, poser une question, faire une réclamation. Pour la déclaration, le site demande de saisir le nom de la société auprès de laquelle le contrat a été souscrit, afin d’orienter vers le bon programme.
La connexion fonctionne de façon classique :
- Ouvrir la page de connexion de l’espace assuré depuis le site officiel spb-assurance.fr.
- Saisir l’adresse de messagerie et le mot de passe choisis à l’inscription, avec l’option « se souvenir de moi » sur un appareil personnel.
- À la première visite, passer par le lien « S’inscrire » pour créer ses identifiants de connexion.
- En cas d’oubli, utiliser « Mot de passe perdu ? » pour recevoir un lien de réinitialisation sur l’adresse e-mail enregistrée.
Un point mérite d’être anticipé : selon le contrat, le bon portail n’est pas toujours le site générique. Les titulaires de cartes BNP Paribas disposent par exemple d’un site d’assistance voyage dédié, géré par SPB, et certains opérateurs renvoient vers un espace assuré spécifique depuis leur propre rubrique d’aide. Avant de créer un compte, mieux vaut donc vérifier sur la notice d’information ou sur le site de votre banque ou opérateur quelle adresse vous concerne. Le réflexe est le même que pour l’espace client d’un groupe de protection sociale : identifier d’abord le bon portail, ensuite seulement les identifiants.
Écrire au service client SPB par le formulaire de contact
Le formulaire de contact de l’espace assuré demande quatre éléments : l’enseigne ou la banque concernée, l’objet de la demande, le message et, s’il est connu, le numéro de contrat. Ce dernier champ est facultatif, mais une demande qui l’indique est traitée plus facilement. À défaut, joignez ce qui permet de vous identifier : nom du titulaire, date d’achat du bien ou de la carte, numéro de ligne mobile, numéro IMEI du téléphone.
Si la réponse ne vous satisfait pas, le circuit de réclamation suit en général trois étages : le service client, puis le service réclamations, puis le médiateur désigné dans la notice d’information. Gardez une trace écrite de chaque échange, avec les dates : c’est ce dossier qui fera foi si le litige remonte jusqu’à la médiation.
Ce que couvrent les contrats SPB : mobile, voyage, appareils et billets
SPB ne vend pas « une » assurance, mais gère des programmes très différents selon le partenaire. Les garanties, plafonds et franchises varient d’un contrat à l’autre, et seule votre notice d’information fait référence. Le tableau ci-dessous résume les grandes familles visibles en France.
| Famille de contrat | Canal de distribution | Garanties habituelles | À vérifier dans la notice |
|---|---|---|---|
| Assurance mobile et objets connectés | Opérateurs télécoms | Casse, oxydation, vol selon la formule, parfois pour tablettes, montres ou box équipées d’une carte SIM | Montant de la franchise, nombre de sinistres pris en charge par an, définition du vol couvert |
| Assistance et assurance voyage | Banques, via certaines cartes Visa ou Mastercard | Frais médicaux à l’étranger, transport et rapatriement, annulation, bagages, retard de transport, véhicule de location | Paiement du voyage avec la carte, personnes couvertes, plafonds par garantie |
| Extension de garantie | Enseignes de distribution | Panne après la fin de la garantie du fabricant | Durée, exclusions liées à l’usure, conditions de réparation ou de remplacement |
| Annulation de billets | Billetteries en ligne | Remboursement du billet en cas d’empêchement justifié | Liste fermée des motifs acceptés, délai pour prévenir |
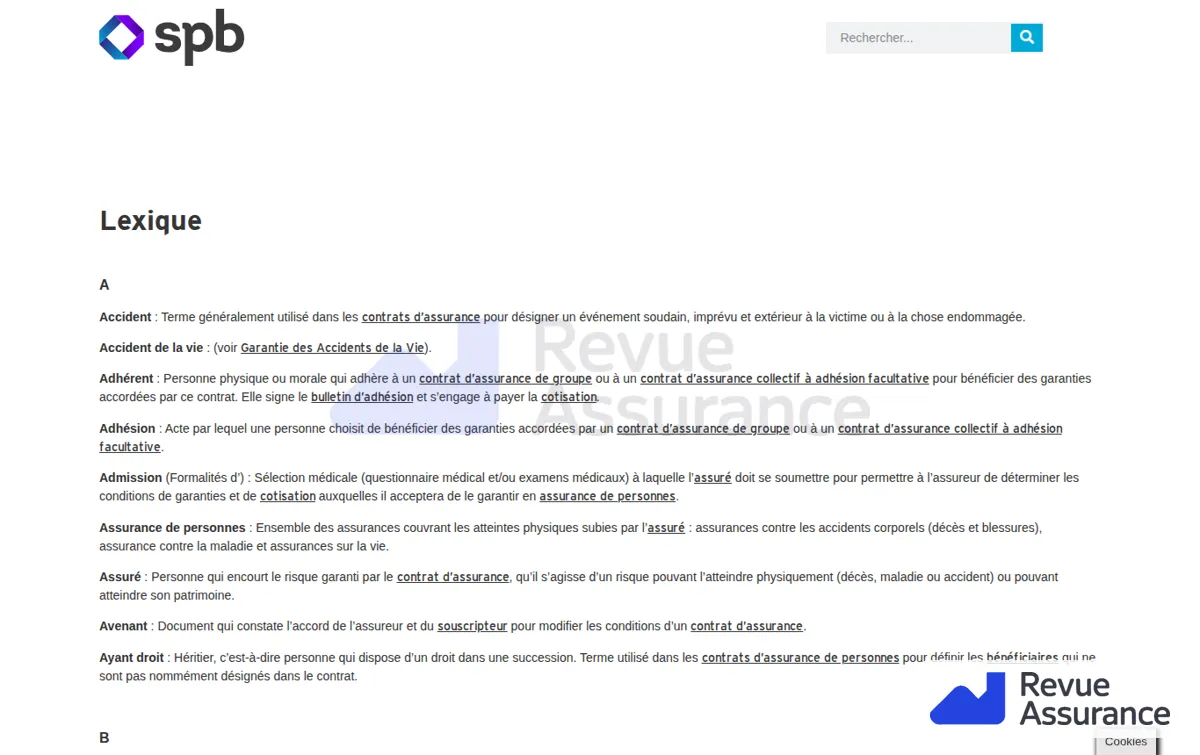
Trois notions contractuelles conditionnent l’indemnisation. Le plafond de garantie est le montant maximum versé pour un sinistre ou sur une période. La franchise est la part qui reste à votre charge, souvent un montant fixe par sinistre sur les contrats mobile. Les exclusions, enfin, décrivent ce qui n’est jamais pris en charge : elles visent fréquemment la négligence, le vol sans agression ni effraction, l’oubli dans un lieu public, les rayures et dommages purement esthétiques ou l’usage professionnel d’un appareil assuré à titre privé. Pour s’y retrouver, le site met à disposition un lexique de ces termes.
Lorsqu’un appareil est déclaré irréparable, beaucoup de contrats prévoient un remplacement par un modèle équivalent, qui peut être neuf ou reconditionné, ou une indemnité tenant compte de l’ancienneté du bien. C’est un point à lire avant de souscrire si vous attendez un smartphone strictement identique au vôtre.
Déclarer un sinistre SPB et suivre son indemnisation
La déclaration se fait en ligne, depuis l’espace assuré, après avoir indiqué l’enseigne ou la banque du contrat. Le parcours type ressemble à ceci :
- Déclarer le sinistre le plus tôt possible, dans le délai fixé par la notice : il est parfois très court, de l’ordre de quelques jours ouvrés.
- Décrire précisément les circonstances : date, lieu, déroulé des faits. Une description vague est l’une des premières causes de demande de complément.
- Téléverser les justificatifs depuis l’espace assuré.
- Suivre l’état du dossier en ligne et répondre rapidement aux éventuelles demandes de pièces.
- Recevoir la décision : réparation, remplacement, remboursement, ou refus motivé.
Les pièces généralement demandées sont la facture d’achat de l’appareil, une pièce d’identité, le relevé ou le contrat qui prouve l’adhésion, le numéro IMEI pour un téléphone, et selon le cas un récépissé de dépôt de plainte, une attestation de l’opérateur, un devis ou un certificat d’irréparabilité. Numérisez-les lisiblement en une seule fois : un dossier complet dès le départ réduit nettement les allers-retours.
Vol ou perte du téléphone : les réflexes avant la déclaration
En cas de vol, commencez par faire suspendre la ligne et bloquer l’appareil auprès de votre opérateur, puis déposez plainte. Ces deux démarches produisent des documents datés que l’assureur réclamera presque toujours. Distinguez bien vol et perte : de nombreuses formules couvrent le vol (parfois seulement avec agression ou effraction) sans couvrir la simple perte. Pour une utilisation frauduleuse de la ligne après le vol, vérifiez aussi si votre contrat prévoit une prise en charge des communications passées par un tiers.
À lire aussi
Chez Orange, une précision compte : SPB gère les options d’assurance mobile souscrites avant le 23 août 2018, tandis que les contrats plus récents relèvent de l’Assurance Mobile Orange. Un assuré Orange doit donc commencer par vérifier sa date de souscription pour savoir à qui s’adresser. Côté Bouygues Telecom, la rubrique d’assistance de l’opérateur renvoie vers l’espace assuré SPB et propose un tutoriel vidéo sur la déclaration.
Obtenir une attestation d’assurance ou d’assistance voyage
Pour les cartes bancaires dont l’assistance est gérée par SPB, le site dédié permet d’obtenir en ligne une attestation d’assurance ou d’assistance. Elle sert à justifier d’une couverture auprès d’un consulat pour une demande de visa, d’une agence de voyage ou d’un loueur de voiture. Le même espace permet de vérifier les personnes couvertes par la carte (conjoint, enfants selon le niveau de carte), de consulter les plafonds des garanties et les franchises en vigueur, de déclarer un dommage en ligne et de suivre une demande de remboursement. Les contacts d’urgence à l’étranger, joignables H24, y sont également indiqués : notez-les avant le départ plutôt que de les chercher depuis un hôpital.
Résilier une assurance SPB : délais, rétractation et adresse
La première étape consiste souvent à identifier le contrat. Un prélèvement SPB inconnu correspond presque toujours à une assurance souscrite avec un téléphone, un appareil ou une carte. Le formulaire de contact, avec une copie du relevé bancaire, permet d’obtenir le nom du programme et le numéro d’adhésion.
Ensuite, le calendrier dépend de l’ancienneté du contrat :
- Juste après la souscription : pour une assurance affinitaire, le Code des assurances prévoit, sous conditions, un droit de renonciation de 30 jours lorsque l’assuré est déjà couvert pour le même risque par un autre contrat. Il faut alors fournir le justificatif de cette couverture.
- Avant le premier anniversaire : la résiliation n’est en principe possible qu’à l’échéance, ou pour un motif prévu par la notice, comme la revente ou la disparition du bien assuré.
- Après un an : les contrats couvrant des biens de consommation entrent dans le champ de la résiliation à tout moment. Elle prend effet un mois après la réception de la notification, et la portion de prime correspondant à la période non couverte doit être remboursée.
Sans démarche de votre part, le contrat se renouvelle par tacite reconduction, en général chaque année. Pour un rappel complet des règles et délais de résiliation d’un contrat d’assurance, y compris les motifs légitimes, un guide dédié détaille chaque cas. Les évolutions récentes des contrats d’assurance renforcent aussi la possibilité de résilier en ligne lorsque le contrat a été souscrit par voie électronique.
Concernant l’adresse, elle figure dans votre notice d’information ou dans le courrier de confirmation d’adhésion. Elle peut différer de celle du siège social du Havre selon le programme : envoyez votre lettre recommandée à l’adresse de gestion indiquée sur vos documents, en mentionnant le numéro de contrat et la date d’effet souhaitée. Cas à part, l’assistance voyage d’une carte bancaire est indissociable de la carte : on ne la résilie pas auprès de SPB, on change de carte auprès de sa banque.
Avis sur SPB assurance : ce qui revient dans les retours des assurés
Sur les plateformes d’avis spécialisées, l’assurance téléphone gérée par SPB cumule plus d’une centaine de témoignages, et la tonalité dominante est négative. Les reproches reviennent avec régularité : délais d’indemnisation jugés longs, demandes répétées de justificatifs, refus fondés sur une exclusion que l’assuré ne connaissait pas, difficulté à obtenir un interlocuteur, et découverte tardive d’un contrat prélevé depuis des mois.
Ces retours doivent être lus avec recul. Une personne dont le téléphone a été remplacé en quelques jours écrit rarement un avis, alors qu’un refus pousse à témoigner. Une partie des litiges tient aussi au produit lui-même plutôt qu’au gestionnaire : franchise mal comprise, vol non couvert faute d’agression, contrat souscrit en magasin sans lecture de la notice. À l’inverse, les assurés satisfaits citent une déclaration en ligne rapide et une prise en charge efficace quand le dossier est complet. La même grille de lecture vaut pour un autre courtier gestionnaire de contrats : la qualité perçue dépend beaucoup de la clarté des garanties vendues par le distributeur.
Notre lecture est nette : SPB est un gestionnaire rodé pour les dossiers simples et bien documentés, mais l’expérience se dégrade dès qu’un sinistre sort du cadre, et la transparence au moment de la vente, assurée par le partenaire, reste le point faible de tout le modèle.
Points forts et limites de SPB assurance
| Points forts | Limites |
|---|---|
| Acteur ancien, courtier immatriculé et contrôlé par l’ACPR | Avis clients majoritairement critiques sur l’indemnisation |
| Espace assuré unique avec déclaration de sinistre et suivi en ligne | Multiplicité des portails selon la banque ou l’opérateur, source de confusion |
| Attestations voyage téléchargeables et contacts d’urgence H24 pour les cartes concernées | Exclusions et franchises souvent découvertes au moment du sinistre |
| Formulaire de contact structuré par enseigne et par objet | Interlocuteur difficile à joindre selon de nombreux témoignages |
| Droits de renonciation et de résiliation encadrés par la loi | Contrats parfois souscrits sans en avoir pleinement conscience, d’où des prélèvements jugés inconnus |
Situations particulières des assurés SPB
Pourquoi un prélèvement SPB apparaît-il sur mon relevé bancaire ?
Il correspond le plus souvent à une assurance souscrite avec un mobile, un appareil ou un abonnement, parfois des mois plus tôt en magasin. Contactez SPB via le formulaire en indiquant l’enseigne probable et joignez une copie du relevé : le service peut retrouver le contrat et vous indiquer comment y mettre fin.
SPB est-il l’assureur de mon contrat ?
Non, SPB intervient comme courtier et gestionnaire. Le risque est porté par une compagnie d’assurance dont le nom figure dans la notice d’information, mais c’est bien SPB qui traite au quotidien les déclarations, les pièces et les réclamations.
Mon assurance mobile Orange dépend-elle encore de SPB ?
Seulement si l’option a été souscrite avant le 23 août 2018. Au-delà de cette date, l’interlocuteur est l’Assurance Mobile Orange, et une déclaration adressée à SPB risque d’être réorientée, ce qui fait perdre du temps.
Quels documents réunir après le vol d’un smartphone assuré ?
Prévoyez le récépissé de plainte, la facture d’achat, le numéro IMEI, l’attestation de suspension de ligne délivrée par l’opérateur et une pièce d’identité. Selon la formule, une preuve d’agression ou d’effraction peut aussi être demandée.
SPB face aux autres solutions d’assurance mobile et voyage : pour quel profil
Sur le marché de l’assurance affinitaire, SPB occupe une place d’industriel de la gestion pour le compte de grands distributeurs. Les solutions concurrentes se rangent en quelques familles. Les assureurs mobile indépendants, souscrits directement en ligne, laissent comparer franchises et exclusions avant d’acheter. L’option appareils nomades d’une assurance habitation couvre parfois déjà téléphone et ordinateur portable hors du domicile. Pour le voyage, un contrat d’assistance souscrit séparément offre des plafonds choisis, alors que la carte bancaire impose ceux de son niveau. N’oubliez pas non plus les protections gratuites : la garantie légale de conformité de deux ans sur un appareil neuf couvre les défauts sans franchise, et une extension de garantie vendue en caisse fait parfois doublon avec elle.
En pratique, un contrat géré par SPB convient bien au détenteur d’une carte haut de gamme qui voyage plusieurs fois par an et veut des attestations en quelques clics, ainsi qu’à l’utilisateur d’un smartphone coûteux qui accepte une franchise et lit sa notice dès la souscription. Il convient moins à celui qui attend une indemnisation sans formalités, à la personne déjà couverte par son assurance habitation, ou à l’assuré qui veut un interlocuteur unique et facile à joindre. Dans ces cas, comparer une offre directe ou exercer son droit de renonciation dans les 30 jours reste la décision la plus rationnelle.
L’auteur
Sofia Bennani
Journaliste spécialisée épargne
Je suis les évolutions des contrats d’assurance vie et des plans retraite depuis près de dix ans. Je préfère montrer l’effet des frais sur un capital plutôt que répéter les promesses des brochure.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,9sur 5202 votes
Commentaires
Soyez le premier à réagir.