Épargne et retraite
Amundi épargne salariale : avis et espace client
'www.amundi-ee.com epargne salariale : notre avis vous aide à comprendre
11 min de lecture
4,5sur 5836 votes
- 9,5Klecteurs
- 28en ce moment
- 347partages
Notre avis
Amundi Épargne Salariale
4,1 sur 5
Un espace client complet porté par un gestionnaire solide, mais le salarié subit le choix de son employeur et doit vérifier lui-même les frais des fonds.
Les points positifs
- Espace client complet avec application mobile pratique
- Gestionnaire solide, parmi les plus grands en Europe
- Arbitrages, versements et déblocage réalisables en ligne
- Abondement de l'employeur calculé automatiquement
- Documents fiscaux et DIC consultables dans l'espace
Les points négatifs
- Le salarié ne choisit pas son teneur de comptes
- Frais des fonds à vérifier soi-même avant de placer
- Confusion fréquente entre espace salarié et espace entreprise
- Réinitialisation difficile si les coordonnées sont obsolètes
- Arbitrage trop souvent négligé, avoirs laissés par défaut
www.amundi-ee.com est le site d’Amundi Épargne Salariale et Retraite (Amundi ESR), la filiale du groupe Amundi qui tient les comptes d’épargne salariale de nombreuses entreprises françaises. Le salarié s’y connecte pour consulter son PEE ou son PER collectif, affecter son intéressement, arbitrer entre FCPE et demander un déblocage. Notre avis : l’espace client est complet et le gestionnaire solide. Mais ce n’est pas vous qui choisissez Amundi, c’est votre employeur, et vous devez vérifier les frais de chaque fonds avant de placer.
Le site s’adresse à deux publics distincts. Les épargnants ont un espace personnel. Les entreprises y trouvent les offres de mise en place et de tenue de comptes. Beaucoup de connexions ratées viennent d’une confusion entre ces deux portes d’entrée.
Amundi ESR, le teneur de comptes derrière l’épargne salariale de votre entreprise
Amundi est la société de gestion d’actifs du groupe Crédit Agricole et compte parmi les plus grands gestionnaires européens. Sa branche Épargne Salariale et Retraite exerce deux métiers que l’on confond souvent. Le premier est la tenue de comptes : enregistrer les versements, calculer les parts, suivre les dates de disponibilité, éditer les relevés et traiter les demandes de rachat. Le second est la gestion financière : construire et piloter les FCPE (fonds communs de placement d’entreprise) dans lesquels l’argent est investi.
Cette distinction a une conséquence pratique. Votre employeur signe avec Amundi un contrat de tenue de comptes. Le règlement du plan fixe ensuite la liste des fonds accessibles : des FCPE Amundi, des fonds dédiés à l’entreprise, parfois des fonds d’autres gestionnaires. Deux salariés de sociétés différentes, tous deux clients d’Amundi, n’ont donc pas forcément les mêmes supports ni les mêmes frais.
Espace client www.amundi-ee.com : connexion et opérations de l’épargnant
L’espace épargnant se trouve dans la partie du site officiel réservée aux salariés. Une application mobile donne accès aux mêmes fonctions principales, ce qui est pratique pendant les campagnes d’affectation, quand une réponse est attendue dans un délai court.
Première connexion et accès perdu
Amundi communique les identifiants à l’ouverture du compte, généralement par courrier ou à l’adresse électronique transmise par l’employeur. L’identifiant figure aussi sur les relevés d’opérations. En cas d’oubli du mot de passe, la réinitialisation en ligne demande de confirmer son identité. Si l’adresse ou le téléphone enregistrés ne sont plus à jour, ce qui arrive souvent après un départ de l’entreprise, il faut contacter le service client pour les corriger. Méfiez-vous de tout message qui réclame vos codes : un teneur de comptes ne les demande jamais par courriel ni par SMS.
Choix de placement, arbitrages et déblocage en ligne
- Affectation de l’intéressement et de la participation : à chaque versement, une campagne vous laisse choisir entre le paiement immédiat, qui est imposable, et le placement sur le PEE ou le PER collectif.
- Versements volontaires : par carte ou par prélèvement. L’éventuel abondement de l’employeur est calculé automatiquement.
- Arbitrages : déplacer tout ou partie des avoirs d’un FCPE vers un autre, sans sortir du plan ni modifier la date de disponibilité.
- Déblocage : demande de rachat à l’échéance, ou demande anticipée avec dépôt des justificatifs.
- Documents : relevés, attestations fiscales et documents d’informations clés (DIC) des fonds.
L’arbitrage est l’outil le plus sous-utilisé. Beaucoup d’épargnants laissent leurs avoirs pendant des années sur le fonds monétaire affecté par défaut. Pourtant, un horizon de cinq ans ou plus permet d’envisager des supports plus dynamiques, avec le risque de perte qui va avec. À l’inverse, sécuriser progressivement son épargne à l’approche d’un projet évite de devoir vendre juste après une baisse des marchés.
PEE, PER collectif, intéressement : les dispositifs d’épargne salariale gérés par Amundi
Sous l’expression « épargne salariale et retraite collective », le site regroupe plusieurs dispositifs encadrés par le Code du travail. Leurs règles ne dépendent pas d’Amundi : la loi et l’accord signé dans l’entreprise les fixent.
| Dispositif | Rôle | Disponibilité des sommes |
|---|---|---|
| Plan d’Épargne Entreprise (PEE) | Recevoir l’intéressement, la participation, les versements volontaires et l’abondement | Bloquées 5 ans, sauf cas de déblocage anticipé prévus par la loi |
| PER collectif (PERECO) | Préparer la retraite à partir des mêmes sources d’alimentation | Bloquées jusqu’à la retraite, sauf achat de la résidence principale et accidents de la vie |
| Intéressement | Prime liée aux résultats ou aux performances, selon une formule négociée | Versée chaque année, placée ou perçue au choix du salarié |
| Participation | Redistribution d’une part du bénéfice, obligatoire à partir de 50 salariés | Même choix entre paiement et placement, blocage si les sommes sont placées |
L’intéressement associe les salariés à la performance de l’entreprise grâce à une formule définie par accord : chiffre d’affaires, productivité, qualité de service ou objectifs environnementaux. Il reste facultatif pour l’employeur. Placé sur un plan, il est exonéré d’impôt sur le revenu dans les limites légales. La CSG et la CRDS sont prélevées dès le versement, et les gains supportent les prélèvements sociaux au moment du retrait.
L’abondement est le levier le plus rentable de l’épargne salariale. L’employeur complète vos versements selon une règle prévue par le plan, dans la limite de 8 % du plafond annuel de la Sécurité sociale pour le PEE et de 16 % pour le PER collectif. Ne pas verser assez pour toucher l’abondement maximal, c’est renoncer à une partie de sa rémunération.
Le PER collectif complète les pensions des régimes obligatoires sans les remplacer. Pour la retraite de base, les démarches passent par la caisse régionale : un assuré de l’Est cherchera par exemple à quelle adresse écrire à la Carsat Nord-Est. Un plan collectif peut aussi coexister avec un contrat retraite souscrit à titre personnel. Dans ce cas, il faut suivre aussi les prélèvements mensuels d’un contrat AGIPI ou équivalent, pour garder une vue d’ensemble de son effort d’épargne.
FCPE Amundi et gestion financière : où va réellement votre argent
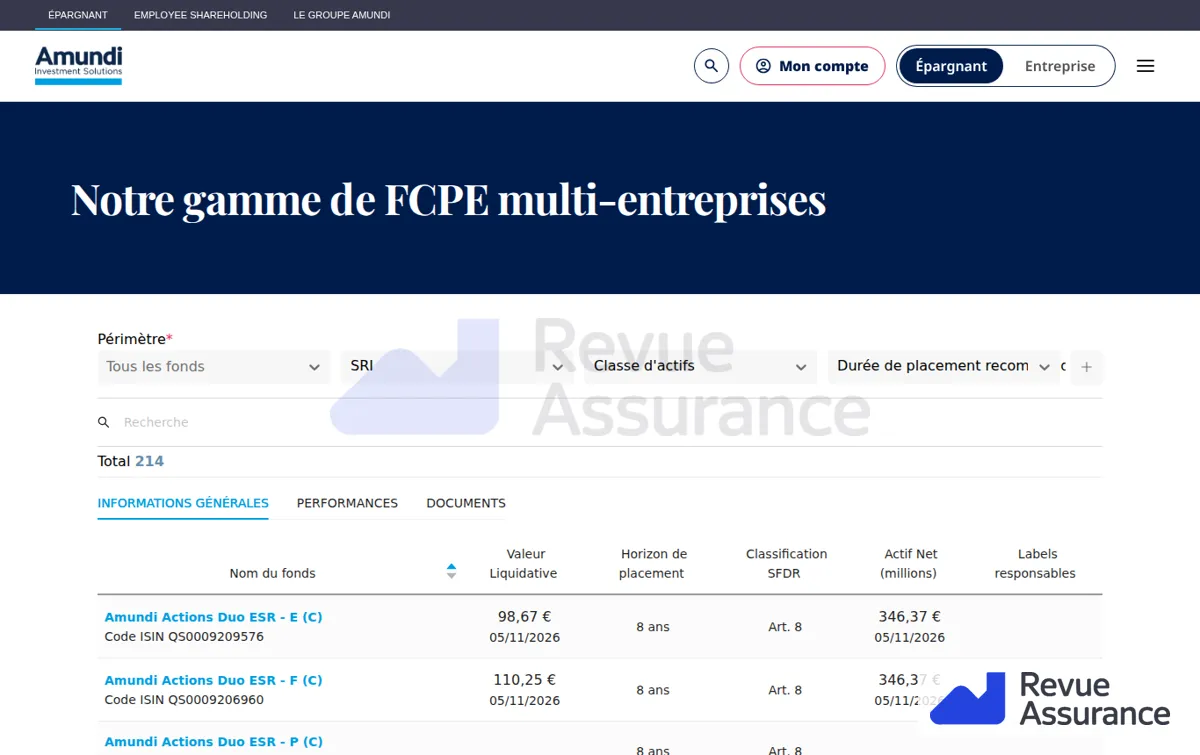
Plusieurs sociétés clientes partagent les mêmes FCPE multi-entreprises. À l’inverse, un FCPE dédié est réservé à une seule entreprise et souvent investi en actions de l’employeur. Une gamme multi-entreprises couvre en principe plusieurs profils : monétaire, obligataire, diversifié, actions, ainsi que des fonds solidaires et des fonds à thématique environnementale. Le DIC de chaque fonds indique son niveau de risque, sur une échelle de 1 à 7, et ses frais courants.
La loi encadre l’offre : le PEE doit proposer au moins un FCPE labellisé au titre du financement de la transition énergétique et écologique ou de l’investissement socialement responsable, en plus du fonds solidaire déjà obligatoire. Un label ne supprime pas le risque : un fonds labellisé investi en actions reste exposé aux variations des marchés.
Le site consacre aussi une page aux partenaires et à la gestion d’actifs. Pour l’épargnant, la question utile reste très concrète : quels frais courants le fonds supporte-t-il, et qui les paie ? Dans la plupart des plans, les frais de gestion financière sont prélevés sur la valeur des parts, donc à la charge du salarié. L’employeur, lui, paie les frais de tenue de compte. La méthode pour débusquer les frais peu visibles d’un placement s’applique aussi à un FCPE : lire le DIC, comparer les frais courants entre fonds de même catégorie et vérifier les éventuels frais d’entrée.
Regrouper son épargne salariale après un changement d’employeur
Changer d’entreprise laisse souvent derrière soi un ou plusieurs PEE, parfois chez des teneurs de comptes différents. Les sommes restent acquises, mais leur suivi se complique et des frais de tenue de compte peuvent apparaître. Amundi propose de regrouper sur un plan ouvert chez lui les avoirs issus d’anciens employeurs, si le plan d’accueil l’autorise.
- Faire l’inventaire : relevés des anciens plans, nom des teneurs, dates de disponibilité.
- Vérifier le plan d’accueil : un transfert d’un PEE vers un autre PEE conserve la date de blocage d’origine, alors qu’un transfert vers un PER collectif bloque les sommes jusqu’à la retraite.
- Déposer la demande de transfert auprès du nouveau teneur, qui contacte en général lui-même l’ancien.
- Contrôler dans l’espace en ligne l’arrivée des fonds et leur répartition entre supports.
À lire aussi
Si toute trace d’un ancien plan a disparu, la plateforme publique Ciclade recense les avoirs d’épargne salariale déclarés en déshérence et permet d’en demander la restitution.
Entreprises et TPE/PME de moins de 250 salariés : l’offre Amundi côté employeur
Le volet entreprise du site s’adresse aux dirigeants et aux services RH. Amundi y présente la mise en place des plans, la tenue de comptes et une offre pour les TPE/PME de moins de 250 salariés, qui recherchent surtout une gestion administrative légère. Pour un dirigeant, l’intérêt est double. D’une part, l’intéressement et l’abondement bénéficient d’un régime social et fiscal plus favorable qu’une prime classique. D’autre part, dans une structure de moins de 250 salariés, le chef d’entreprise peut lui-même adhérer au plan. La tenue de comptes couvre l’enregistrement des versements, l’organisation des campagnes d’affectation et le service aux salariés, ce qui allège le travail du service paie.
Le choix du teneur se négocie. Avant de signer, il vaut la peine de comparer plusieurs établissements sur les frais de tenue de compte, les frais facturés aux anciens salariés, la gamme de fonds et la qualité du service client.
Avis sur Amundi épargne salariale : points forts et limites
Notre jugement porte sur le service tel que le vit un salarié. Le contenu exact de votre plan dépend de l’accord signé par votre employeur.
Les atouts d’Amundi ESR
- Un gestionnaire adossé à un grand groupe bancaire, avec une gamme de FCPE qui couvre tous les profils de risque.
- Un espace en ligne et une application qui gèrent l’essentiel sans papier : affectation, versement, arbitrage et déblocage.
- Une démarche de regroupement qui simplifie le suivi des plans issus d’anciens employeurs.
- Des fonds labellisés et solidaires accessibles dans les plans, conformément aux obligations légales.
Les faiblesses à connaître
- Aucun choix pour le salarié : l’employeur décide du teneur et de la liste des fonds.
- Des frais de gestion très variables d’un FCPE à l’autre, parfois élevés sur les fonds actions ou diversifiés, qui pèsent sur la performance à long terme.
- Des frais de tenue de compte qui peuvent être facturés à l’ancien salarié après son départ.
- Une interface riche mais dense, où l’on confond facilement l’espace épargnant et l’espace entreprise.
- Un service client très sollicité pendant les campagnes d’intéressement et de participation : à ce moment-là, mieux vaut passer par les démarches en ligne.
Erreurs fréquentes avec l’épargne salariale Amundi
Les mauvaises surprises viennent rarement du gestionnaire. Elles tiennent le plus souvent à des délais oubliés ou à des choix faits trop vite.
- Laisser passer la campagne d’affectation, puis découvrir que la prime a été placée selon le choix par défaut.
- Demander le paiement immédiat de l’intéressement sans mesurer l’impôt sur le revenu qui s’ajoute.
- Dépasser le délai de six mois qui suit l’événement, comme un mariage ou l’achat de la résidence principale, alors que la plupart des motifs de déblocage anticipé y sont soumis.
- Quitter l’entreprise sans mettre à jour ses coordonnées dans l’espace en ligne.
- Juger un fonds sur sa seule performance de l’année écoulée.
Débloquer son épargne salariale peut soulager un budget sous tension, par exemple après une baisse des APL. Mais hors cas prévus par la loi, seules les sommes arrivées à échéance peuvent être retirées. Les autres restent indisponibles jusqu’à la fin de leur période de blocage.
Amundi face aux autres acteurs de l’épargne salariale : alternatives et profils
Le marché français se concentre autour de quelques teneurs de comptes adossés à des banques ou à des assureurs : Natixis Interépargne, BNP Paribas Épargne et Retraite Entreprises, Esalia pour Société Générale ou Crédit Mutuel Épargne Salariale. S’y ajoutent des acteurs indépendants comme Eres et des plateformes plus récentes comme Epsor, qui visent les PME avec une interface épurée et un accès à des fonds de gestionnaires variés. Amundi joue la carte de la taille et d’une gamme étendue, majoritairement composée de ses propres fonds.
Pour un salarié, l’alternative réelle ne passe pas par un autre teneur de comptes, puisqu’il ne le choisit pas. Elle consiste à arbitrer entre son plan d’entreprise et une épargne extérieure, comme une assurance vie ou un PER individuel. Le plan d’entreprise garde l’avantage tant qu’il y a de l’abondement. Sans abondement, la comparaison des frais et des fonds disponibles redevient décisive.
En pratique, Amundi épargne salariale convient bien au salarié dont l’employeur abonde les versements et qui veut gérer lui-même ses arbitrages en ligne. Il convient aussi à l’entreprise qui veut un gestionnaire établi, capable de couvrir PEE, PER collectif, intéressement et participation. Il est moins adapté à l’épargnant qui veut des fonds indiciels à très bas coût, si son plan n’en propose pas. Même chose pour l’ancien salarié qui paie des frais de tenue de compte sans plus rien verser : il a intérêt à transférer ses avoirs. Enfin, une petite structure qui veut d’abord un accès à des fonds de plusieurs gestionnaires gagnera à comparer les plateformes plus récentes.
Un salarié peut-il changer de teneur de comptes s’il préfère un autre établissement qu’Amundi ?
Non, pas tant qu’il reste dans le plan de son entreprise : c’est l’employeur qui choisit le teneur de comptes. Après un départ, les avoirs d’un PEE peuvent être transférés vers le plan du nouvel employeur. Les sommes d’un PER collectif peuvent aussi rejoindre un PER individuel ouvert dans l’établissement de son choix.
Qui paie les frais de tenue de compte une fois l’entreprise quittée ?
Pendant le contrat de travail, l’employeur prend ces frais en charge. Après le départ, ils peuvent être transférés à l’ancien salarié et prélevés sur ses avoirs si le règlement du plan le prévoit. Le relevé annuel et le règlement du plan indiquent la règle applicable.
Quels justificatifs fournir pour un déblocage anticipé sur l’espace Amundi ?
La pièce dépend du motif : acte de mariage ou de PACS, acte de naissance, acte de vente ou permis de construire pour la résidence principale, attestation de fin de contrat de travail. La demande se dépose en ligne avec une copie numérisée du justificatif. Pour la plupart des motifs, elle doit intervenir dans les six mois qui suivent l’événement.
Que devient l’intéressement si l’on ne répond pas à la campagne d’affectation ?
Faute de réponse dans le délai indiqué, la prime est placée selon l’affectation par défaut prévue par le règlement, le plus souvent sur le PEE. Les sommes sont alors bloquées comme tout autre versement placé. Le paiement immédiat n’est plus possible une fois la date limite passée.
L’auteur
Léa Morvan
Journaliste d’enquête
Je suis les mouvements du marché : concentrations, nouveaux courtiers, évolutions réglementaires. Je vérifie chaque chiffre auprès des rapports publics avant publication.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,5sur 5836 votes
Commentaires
Soyez le premier à réagir.