Marché et acteurs
Cegema Mutuelle : avis, garanties et tarifs réels
'cegema mutuelle : découvrez son rôle de courtier, ses garanties, ses
11 min de lecture
4,9sur 5425 votes
- 4Klecteurs
- 8en ce moment
- 104partages
Notre avis
Cegema Mutuelle
3,7 sur 5
Cegema Mutuelle propose des contrats modulables et compétitifs sur le prix, mais la qualité de service après-vente et le traitement des remboursements sont jugés sévèrement.
Les points positifs
- Prix d'appel bas et formules modulables
- Renforts ciblés optique dentaire et auditif
- Contrats Madelin pour TNS et professions libérales
- Couvre santé hospitalisation prévoyance et obsèques
- Présence en métropole DOM-TOM et Monaco
Les points négatifs
- Joignabilité du service après-vente critiquée
- Traitement des remboursements jugé sévèrement
- Chaîne à trois étages source d'incompréhensions
- Tarifs augmentent fortement avec l'âge
- Grille tarifaire unique non publiée
Le nom Cegema vient de « Centre de gestion maladie ». L’entreprise ne porte pas elle-même le risque : les contrats sont assurés par des compagnies ou mutuelles partenaires, tandis que Cegema se charge de la conception des gammes, de l’adhésion, de l’encaissement des cotisations et du versement des prestations. Ses cibles sont claires : seniors et pré-séniors à partir de 55 ans, travailleurs non salariés (TNS) et professions libérales, familles à budget serré. Pour ces profils, l’offre peut être compétitive sur le prix. La contrepartie, visible dans les avis, tient à la qualité du service après-vente, qu’il faut intégrer au calcul avant de signer.
Cegema mutuelle : un courtier grossiste gestionnaire, pas un organisme mutualiste
Un courtier grossiste occupe une position intermédiaire : il négocie des contrats avec des assureurs, les habille sous sa propre marque, puis les fait distribuer par un réseau de courtiers de proximité. L’assuré signe donc avec un intermédiaire local, voit le logo Cegema sur ses documents, mais son contrat est garanti par un assureur porteur dont le nom figure dans les conditions générales. Cette chaîne à trois étages explique beaucoup des incompréhensions relevées dans les avis : qui contacter, qui décide d’un refus, qui rembourse un trop-perçu.
Selon sa présentation, Cegema revendique plus de 100 000 assurés, un réseau d’environ 500 courtiers épaulé par une quinzaine de commerciaux, et une présence en métropole, dans les DOM-TOM et à Monaco. L’entreprise se décrit comme le premier courtier gestionnaire santé du sud de la France. Ces chiffres sont déclaratifs et non datés : ils donnent un ordre de grandeur, pas une garantie de solidité. La structure est rattachée au groupe de courtage Kereis, ce qui l’inscrit dans un ensemble plus large de distribution d’assurance de personnes.
Concrètement, ce statut a une conséquence pratique : la solidité financière à regarder est celle de l’assureur porteur, alors que la qualité de gestion au quotidien (délais, réponses, litiges) dépend de Cegema et du courtier qui a vendu le contrat.
Garanties Cegema : complémentaire santé, hospitalisation, prévoyance et obsèques
La gamme couvre quatre familles de besoins. Les intitulés commerciaux changent selon les années et les distributeurs, mais la logique reste la même : un socle, des niveaux, des renforts.
Complémentaire santé modulable avec renforts cumulables
Les formules santé reposent sur plusieurs niveaux de prise en charge, du minimum réglementaire aux niveaux élevés présentés comme allant jusqu’à 300 % de la base de remboursement de la Sécurité sociale. À ce socle s’ajoutent des renforts ciblés : optique, dentaire, aides auditives, médecines douces selon les gammes. L’intérêt est de ne pas payer un niveau maximal partout quand seul un poste pose problème, par exemple les prothèses dentaires ou les verres progressifs.
Un rappel utile : un pourcentage exprimé sur la base Sécurité sociale ne dit pas tout. Sur une couronne ou une paire de lunettes hors panier 100 % Santé, la base est faible et le reste à charge peut rester élevé même avec un taux affiché impressionnant. Seule la grille détaillée, ligne par ligne, permet de chiffrer un soin précis.
Formule hospitalisation et Option ECO pour les petits budgets
Cegema propose aussi des formules centrées sur l’hospitalisation, dont certaines non responsables. Une couverture non responsable échappe à certaines règles du contrat responsable (plafonds, paniers obligatoires) : elle peut coûter moins cher, mais elle supporte une taxation plus lourde et ne rembourse pas forcément les soins courants. Elle convient à une personne en bonne santé qui veut surtout se protéger contre un séjour hospitalier coûteux, pas à quelqu’un qui consulte souvent. Une Option ECO est également citée par les distributeurs pour réduire la cotisation en allégeant certains postes.
Prévoyance, obsèques et contrats Madelin pour les indépendants
Pour les TNS et professions libérales, Cegema distribue des contrats de santé et de prévoyance éligibles au cadre Madelin, qui permet de déduire les cotisations du bénéfice imposable dans certaines limites. Le volet retraite Madelin, lui, n’est plus ouvert aux nouvelles souscriptions depuis la réforme de l’épargne retraite. La prévoyance couvre les arrêts de travail, l’invalidité et le décès ; l’assurance obsèques finance tout ou partie des funérailles. Ces contrats obéissent à des règles propres (questionnaire médical, délais d’attente, exclusions) qu’il faut lire séparément de la mutuelle santé.
| Besoin | Type de contrat Cegema | Point à vérifier |
|---|---|---|
| Soins courants, optique, dentaire | Complémentaire santé à niveaux et renforts | Plafonds annuels et délais de carence par poste |
| Séjour à l’hôpital | Formule hospitalisation, responsable ou non | Chambre particulière, forfait journalier, dépassements |
| Revenu de l’indépendant | Prévoyance éligible Madelin | Franchise en jours, définition de l’invalidité |
| Frais de funérailles | Assurance obsèques | Capital revalorisé ou non, délai avant garantie totale |
Tarifs Cegema mutuelle : prix d’appel et facteurs qui font varier la cotisation
Cegema ne publie pas de grille tarifaire unique : le prix sort d’un devis personnalisé. Les tarifs d’appel relevés chez des courtiers distributeurs en 2026 donnent néanmoins une idée de l’éventail : environ 9,99 € par mois pour une formule d’entrée de gamme, puis des montants de l’ordre de 19,09 €, 42,94 € ou 63,13 € par mois selon le niveau choisi et le profil. Ces chiffres sont des exemples commerciaux, établis pour un assuré type : ils ne préjugent pas du prix qui sera proposé à un retraité de 70 ans ou à une famille de quatre personnes.
Certains distributeurs mettent en avant une réduction de l’ordre de 5 %, sous des conditions propres à chaque devis. Avant d’en tenir compte, il faut vérifier si elle s’applique la première année seulement ou sur toute la durée du contrat.
| Facteur | Effet sur la cotisation |
|---|---|
| Âge à l’adhésion et chaque année | Premier facteur de hausse, sensible à partir de 55 à 60 ans |
| Département de résidence | Les zones où les soins coûtent plus cher sont tarifées plus haut |
| Niveau de garantie | Le passage d’un niveau à l’autre peut doubler le prix |
| Renforts ajoutés | Chaque renfort a un coût propre, à comparer à la dépense réelle du poste |
| Formule hospitalisation seule | Cotisation nettement plus basse, couverture des soins courants absente ou faible |
| Régime obligatoire (général, TNS, Alsace-Moselle) | Le régime local d’Alsace-Moselle rembourse davantage, ce qui allège le tarif |
Le point de vigilance principal concerne l’évolution dans le temps. Une cotisation attractive à 58 ans peut augmenter nettement à chaque palier d’âge et à chaque revalorisation annuelle. Demander au courtier la projection sur trois à cinq ans, ou au moins le barème par tranche d’âge, évite les mauvaises surprises. Les évolutions réglementaires récentes pèsent aussi sur les prix ; le point sur les changements intervenus dans les contrats en 2025 aide à comprendre une partie des hausses observées.
Avis Cegema : ce que retiennent les assurés
Les retours publics sont nettement défavorables. Sur une plateforme d’avis spécialisée en assurance, environ 75 assurés se sont exprimés et la note moyenne figure parmi les plus basses du secteur à l’automne 2026. Un autre agrégateur recense plus de 350 avis, avec une tonalité comparable. Les reproches se répètent d’un site à l’autre :
- difficulté à joindre le service par téléphone et absence de réponse aux courriels, parfois pendant plusieurs semaines ;
- réclamations restées sans suite ou traitées après de nombreuses relances ;
- trop-perçus de cotisations non restitués après une résiliation, avec des délais cités de plusieurs mois ;
- contestations sur des remboursements jugés incomplets ou tardifs ;
- procédures de recouvrement engagées alors que l’assuré pensait le contrat résilié.
À l’inverse, certains assurés saluent l’amabilité et le professionnalisme des interlocuteurs lorsqu’ils parviennent à les joindre, et l’entreprise affiche sur son site des témoignages de ce type. Elle annonce aussi un remboursement des dépenses de santé sous 48 heures après réception d’un dossier complet. Cet engagement ne concerne que les dossiers bien transmis, et les avis montrent qu’il n’est pas toujours perçu comme tenu.
Deux nuances s’imposent. Les plateformes d’avis attirent davantage les clients mécontents que les satisfaits, ce qui tire mécaniquement les notes vers le bas. Par ailleurs, une partie des litiges naît de la chaîne courtier, gestionnaire, assureur : un assuré qui ne sait pas à qui écrire perd du temps. Reste que la répétition des mêmes griefs sur plusieurs années constitue un signal sérieux, qu’aucun prix bas ne compense pour un assuré qui a besoin d’une gestion fluide.
Points forts et limites de la mutuelle Cegema
Points forts
- Prix d’appel bas, avec des formules d’entrée de gamme accessibles aux budgets serrés.
- Offre modulable : niveaux de garantie, renforts par poste, formule hospitalisation seule.
- Gamme pensée pour les seniors, pré-séniors et indépendants, avec des contrats éligibles Madelin.
- Large réseau de courtiers, donc un conseiller physique possible dans de nombreuses régions.
- Couverture complète en un seul lieu : santé, prévoyance, obsèques.
Limites
À lire aussi
- Réputation très dégradée sur la joignabilité et la réponse aux réclamations.
- Délais de restitution des trop-perçus et litiges de résiliation souvent signalés.
- Montage à trois acteurs peu lisible pour l’assuré en cas de désaccord.
- Formules non responsables avantageuses en prix mais limitées sur les soins courants.
- Absence de grille tarifaire publique, ce qui complique la comparaison sans devis.
Prise en charge, remboursement et réclamation : les démarches chez Cegema
Demander une prise en charge pour une hospitalisation, des soins dentaires, de l’optique ou une cure
Pour une hospitalisation programmée, l’établissement adresse en général une demande de prise en charge à la complémentaire ; l’assuré peut aussi la transmettre lui-même avec son numéro d’adhérent. Le fax de Cegema (04 92 02 08 60) reste cité pour ces demandes, l’espace assuré servant de canal numérique. En dentaire et en optique, le devis du praticien est à envoyer avant les soins : la réponse indique le montant remboursé et donc le reste à charge. Pour une cure thermale, la prise en charge dépend d’abord de l’accord de l’Assurance Maladie, puis du forfait éventuellement prévu au contrat. Dans tous les cas, garder une copie datée de chaque envoi facilite les relances.
Trop-perçu, remboursement contesté ou réclamation sans réponse
- Rassembler les pièces : numéro d’adhérent, décomptes, relevés bancaires, courrier de résiliation s’il y a lieu.
- Écrire au service relations de Cegema par lettre recommandée avec accusé de réception, en chiffrant la somme réclamée et en joignant un RIB.
- Prévenir en parallèle le courtier qui a vendu le contrat : il dispose souvent d’un interlocuteur dédié chez le gestionnaire.
- Sans réponse satisfaisante sous deux mois, saisir le médiateur désigné dans les conditions générales, gratuitement.
Si c’est Cegema qui réclame une somme (prestation versée à tort, cotisation impayée), demander le détail du calcul par écrit avant tout paiement. Une contestation écrite et argumentée suspend rarement la procédure, mais elle constitue la base d’un recours ultérieur.
Résilier un contrat santé géré par Cegema
Après un an d’adhésion, une complémentaire santé individuelle peut être résiliée à tout moment, avec effet un mois après la notification. Avant cette échéance, la résiliation se fait à la date anniversaire, en respectant le préavis inscrit au contrat, ou pour un motif légal comme l’adhésion obligatoire à une mutuelle d’entreprise. Pour un contrat conclu à distance ou après démarchage, un délai de rétractation de 14 jours s’applique. La prévoyance et l’obsèques suivent des règles différentes. Le détail des délais et des modèles de lettre figure dans notre guide pour résilier un contrat d’assurance sans erreur de procédure. Vu les litiges rapportés, une résiliation par recommandé, avec relevé des derniers prélèvements, reste la voie la plus sûre.
Contacter Cegema : téléphone, espace assuré et adresse postale
Le standard est joignable au 04 92 02 08 50, avec des horaires indiqués de 8h30 à 18h, du lundi au vendredi. Le courrier s’adresse à CEGEMA, 679 avenue du Docteur Lefebvre, BP 189, 06272 Villeneuve-Loubet Cedex. Pour une réclamation, privilégier l’écrit, qui laisse une trace datée.
Le site officiel cegema.com regroupe ses services en ligne de gestion de contrat, qui évitent une partie des appels pour les opérations courantes.
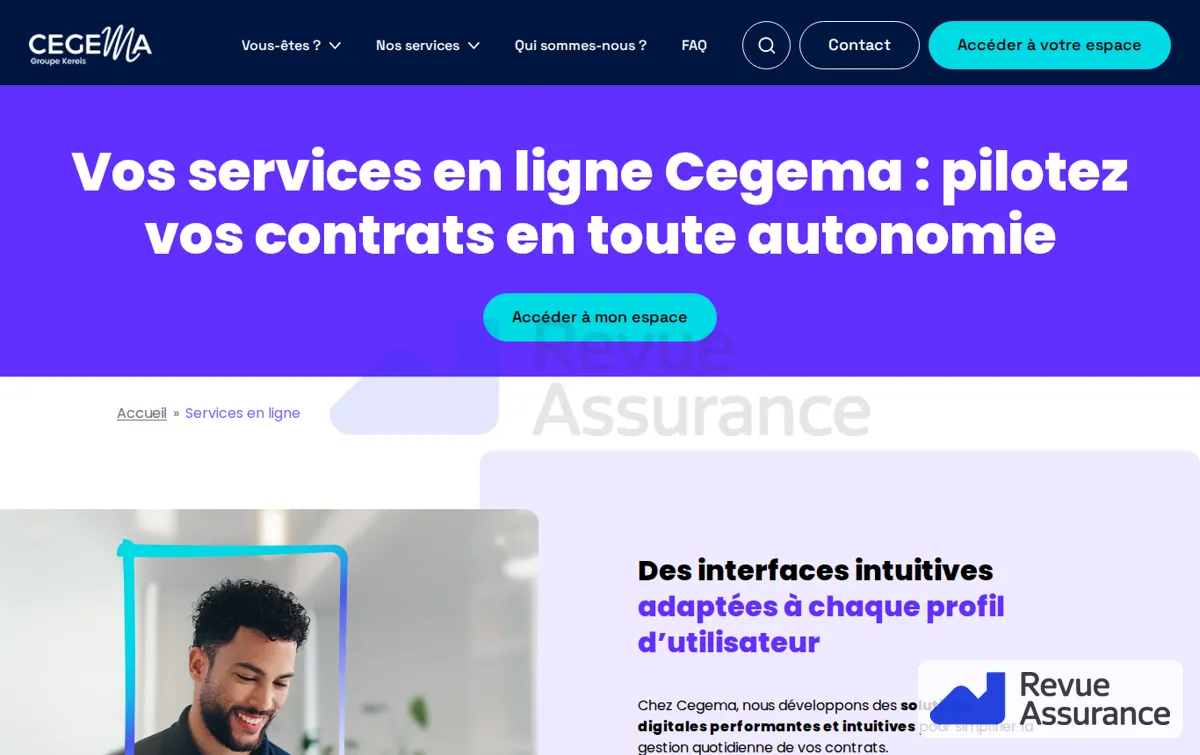
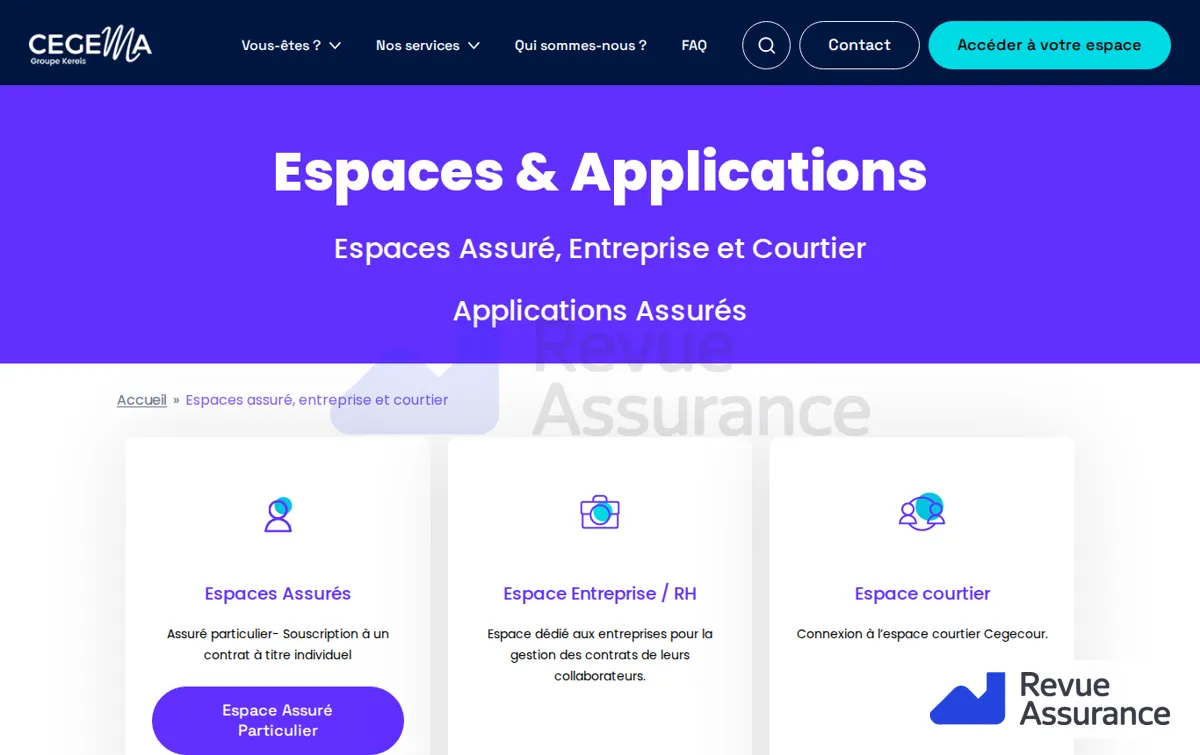
Trois espaces distincts y sont proposés : assuré, entreprise et courtier. L’assuré se connecte au sien pour suivre ses remboursements et transmettre ses justificatifs ; le courtier dispose d’un accès séparé, ce qui explique qu’il puisse parfois débloquer un dossier plus vite que l’assuré lui-même.
Les numéros d’agences à Mandelieu (04 93 93 84 86) et à Cannes (04 93 38 10 32) qui circulent en ligne sous le nom Cegema appartiennent en réalité à un cabinet de courtage partenaire qui distribue ses contrats. Ce cabinet peut établir un devis ou accompagner un assuré, mais il ne gère pas directement les remboursements : pour un litige de prestation, l’interlocuteur reste le centre de gestion de Villeneuve-Loubet.
Cegema face aux autres complémentaires santé : pour quel profil ?
Sur le marché, Cegema se range parmi les courtiers grossistes qui misent sur le prix et la modularité, aux côtés d’acteurs comparables comme celui présenté dans notre analyse d’ECA Assurance et de ses limites. En face, les mutuelles régies par le Code de la mutualité et les groupes de protection sociale gèrent eux-mêmes leurs contrats, avec un circuit plus court en cas de litige mais des tarifs d’appel souvent moins agressifs. Pour un senior, comparer avec un acteur mutualiste orienté retraités, comme dans notre avis détaillé sur Génération mutuelle, permet de mesurer ce que l’on gagne ou perd en prix et en service.
La méthode la plus fiable reste de demander deux ou trois devis sur des niveaux équivalents, puis de comparer trois montants concrets : la cotisation annuelle, le reste à charge sur ses soins prévisibles de l’année (lunettes, prothèse, consultations de spécialistes) et le coût en cas d’hospitalisation de quelques jours.
Cegema peut être un choix cohérent pour :
- un indépendant ou un professionnel libéral qui cherche une couverture santé et prévoyance déductible dans le cadre Madelin ;
- un pré-senior en bonne santé qui veut une formule hospitalisation à petit prix ;
- un assuré qui passe par un courtier de proximité réactif, capable de faire l’intermédiaire avec le gestionnaire.
Il est moins adapté à un assuré en affection de longue durée (ALD) ou gros consommateur de soins, pour qui chaque retard de remboursement pèse sur le budget, ni à une personne qui veut traiter seule avec son assureur, sans intermédiaire. Pour ces profils, une mutuelle qui gère directement ses contrats et dont le service client est mieux noté justifie souvent un surcoût modéré.
Cegema est-elle une mutuelle ou un courtier ?
Cegema est un courtier grossiste doublé d’un centre de gestion. Il n’assure pas le risque lui-même : un assureur partenaire, nommé dans les conditions générales, garantit le contrat. Le terme « mutuelle Cegema » est donc un raccourci courant, pas un statut juridique.
Quel délai de remboursement annonce Cegema ?
L’entreprise affiche un paiement sous 48 heures une fois le dossier reçu et complet. Les soins télétransmis par la Sécurité sociale sont en principe les plus rapides. Pour les factures envoyées à la main ou les dossiers incomplets, les avis font état de délais bien plus longs.
Peut-on obtenir un devis Cegema sans courtier ?
Le modèle commercial de Cegema repose sur son réseau de courtiers partenaires, qui établissent la plupart des devis et suivent l’adhésion. Passer par l’un d’eux n’augmente pas forcément le prix et donne un relais utile en cas de difficulté de gestion.
Que faire si Cegema ne répond pas à une réclamation ?
Relancer par recommandé en citant la date du premier envoi, et informer le courtier du dossier. Passé deux mois sans solution, le médiateur indiqué au contrat peut être saisi sans frais. Son avis ne prive pas l’assuré d’un recours en justice.
L’auteur
Sofia Bennani
Journaliste spécialisée épargne
Je suis les évolutions des contrats d’assurance vie et des plans retraite depuis près de dix ans. Je préfère montrer l’effet des frais sur un capital plutôt que répéter les promesses des brochure.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,9sur 5425 votes
Commentaires
Soyez le premier à réagir.