Épargne et retraite
Assurance vie : frais cachés, comment les repérer
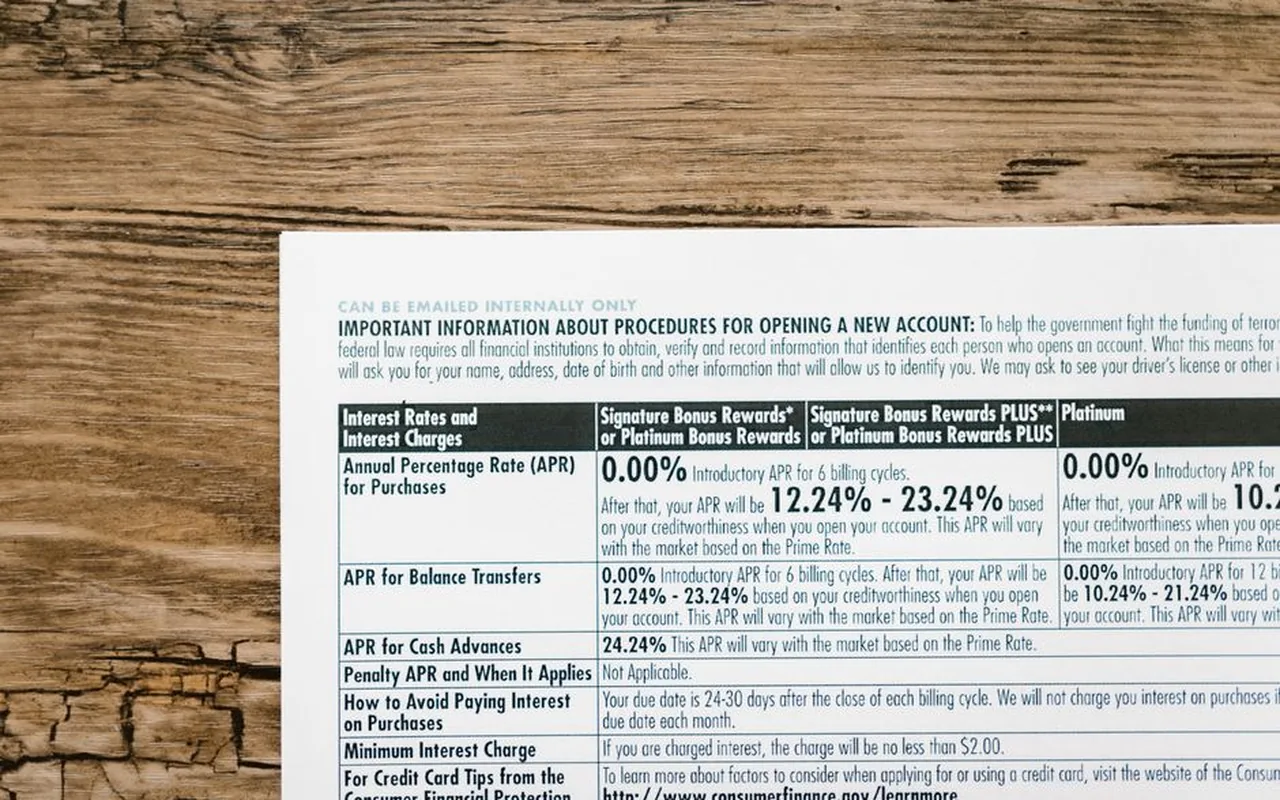
Lecture des annexes tarifaires pour isoler frais de gestion, frais d'arbitrage et frais sur versement.
6 min de lecture
4,9sur 5758 votes
- 8,1Klecteurs
- 24en ce moment
- 340partages
Une assurance vie ne dissimule pas ses frais au sens strict : ils sont écrits dans le contrat et dans le relevé annuel. Le problème vient de leur dispersion, car aucun document ne présente le coût total. Les postes à surveiller sont les frais sur versement, les frais de gestion annuels du fonds en euros et des unités de compte, les frais d’arbitrage et les frais courants des supports. Un contrat peu chargé reste souvent sous 1 % de frais annuels, là où un contrat mal choisi dépasse 2 %.
Pourquoi les frais d’une assurance vie semblent souvent introuvables
La réglementation française impose au distributeur de remettre une notice d’information et un document synthétique avant la souscription, puis à l’assureur de communiquer chaque année le détail des prélèvements opérés sur l’encours. L’information existe donc bel et bien. Ce qui manque, c’est une vue d’ensemble : les frais sur versement figurent dans la grille tarifaire, les frais de gestion dans les conditions générales, et les frais propres aux fonds dans des annexes séparées.
Cette dispersion crée une illusion tenace. Un épargnant convaincu de payer 0,8 % par an peut en réalité supporter 0,8 % de frais de gestion sur le contrat, plus 1,4 % de frais courants à l’intérieur du fonds qu’il détient. L’addition ne s’affiche nulle part. C’est dans ce sens, et non dans celui d’une manœuvre organisée, qu’il faut comprendre l’expression frais cachés.
Les postes qui grignotent un contrat d’assurance vie
Tous les prélèvements ne se valent pas et ne se produisent pas au même moment. Un tableau vaut mieux qu’une longue énumération.
| Poste de frais | Où il apparaît | Ordre de grandeur observé |
|---|---|---|
| Frais sur versement | Grille tarifaire, conditions générales | De 0 à 4 % de chaque dépôt |
| Frais de gestion du fonds en euros | Notice, rapport annuel de gestion | Environ 0,5 à 1 % par an |
| Frais de gestion des unités de compte | Annexe des supports | Environ 0,5 à 2 % par an |
| Frais d’arbitrage | Grille tarifaire | De 0 à 1 % par mouvement |
| Frais de gestion pilotée ou de mandat | Contrat de mandat | Environ 0,2 à 1 % par an |
| Frais courants des fonds | Document d’information clé | Variable selon le support |
Ces fourchettes varient fortement d’un assureur à l’autre et ne constituent pas des repères officiels. Elles servent surtout à situer une offre. Le cumul, lui, dépasse presque toujours la somme des lignes prises isolément, puisque les frais annuels s’appliquent à un encours qui évolue.
Frais prélevés à l’entrée ou chaque année : deux mécaniques opposées
Les frais sur versement amputent immédiatement le capital investi. Un dépôt de 10 000 euros soumis à 3 % laisse 9 700 euros travailler. L’effet est instantané, facile à visualiser, et donc souvent surestimé par les épargnants au moment de choisir.
Les frais de gestion fonctionnent à l’inverse. Ils sont prélevés chaque année sur l’encours, y compris sur les gains accumulés les années précédentes. Leur poids dépend donc de la durée de détention et de la trajectoire du contrat. À titre d’illustration, sur un encours de 50 000 euros conservé vingt ans, un écart d’un point de frais annuels représente une somme qui se compte en milliers d’euros. Ce calcul ne promet aucun rendement, il mesure seulement l’effet mécanique d’un prélèvement répété.
Les documents où les frais d’assurance vie sont réellement écrits
- Les conditions générales et la grille tarifaire du contrat, qui fixent les frais sur versement, d’arbitrage et de sortie.
- L’annexe des supports, qui liste les unités de compte accessibles et les frais associés.
- Le document d’information clé de chaque fonds, obligatoire depuis 2023, qui affiche les frais courants et les frais de transaction.
- Le relevé annuel de situation, qui récapitule les opérations et les prélèvements de l’année écoulée.
- Le rapport annuel de gestion du fonds en euros, qui détaille les frais prélevés sur ce support.
- Le contrat de mandat, si vous avez opté pour la gestion pilotée.
Lire ces six pièces en une seule fois change la perception du contrat. Le rapprochement entre le relevé annuel et l’annexe des supports révèle par exemple qu’un fonds affiché comme performant peut coûter cher en frais internes, sans que rien ne l’indique dans la grille tarifaire.
Le double étage des frais sur unités de compte
Une unité de compte est un support externe, géré par une société de gestion distincte de l’assureur. Deux niveaux de frais se superposent alors. L’assureur prélève ses frais de gestion sur l’ensemble du contrat, et le gestionnaire du fonds prélève de son côté ses frais courants à l’intérieur du support.
Un contrat affiché à 1,5 % de frais annuels peut donc coûter près de 3 % si les fonds retenus facturent eux-mêmes 1,5 %. Ce mécanisme explique une grande partie des écarts de performance constatés entre deux contrats aux grilles tarifaires pourtant proches. La bonne pratique consiste à consulter le document d’information clé de chaque support avant d’investir, pas après coup.
Comparer deux contrats d’assurance vie sans se tromper
À lire aussi
- Additionner tous les frais annuels, ceux du contrat et ceux des fonds, pour obtenir un pourcentage unique. Ce chiffre seul rend la comparaison possible.
- Identifier la part du contrat qui sera investie en unités de compte, car les frais internes des fonds ne concernent que cette poche.
- Simuler un versement de 1 000 euros pour visualiser le poids des frais d’entrée dans le capital investi.
- Simuler un arbitrage pour mesurer les frais de mouvement et vérifier s’ils sont facturés au pourcentage ou à l’unité.
- Tester un rachat partiel, car certains contrats appliquent des frais spécifiques que la documentation mentionne discrètement.
Réduire le poids des frais cachés au fil du contrat
- Privilégier un contrat sans frais sur versement lorsque l’horizon de placement est long, car chaque dépôt pèse dans le capital final.
- Regrouper les arbitrages au lieu de les multiplier, surtout quand ils sont facturés à l’unité.
- Examiner le document d’information clé des supports avant tout investissement, et pas seulement la fiche commerciale du contrat.
- Se méfier de la gestion pilotée facturée en supplément si vous suivez de près la répartition de vos supports.
- Demander une revue de la grille tarifaire lorsque l’encours devient significatif, certains assureurs acceptant d’ajuster leurs frais de gestion.
- Relire le relevé annuel une fois par an pour vérifier que les prélèvements correspondent aux taux annoncés à la souscription.
Ces observations restent générales et ne remplacent pas l’examen de votre situation. Les frais constituent un critère parmi d’autres, et un contrat peu coûteux mal suivi peut coûter cher en opportunités manquées.
Où sont mentionnés les frais de gestion d’un contrat d’assurance vie ?
Dans les conditions générales et la grille tarifaire pour la part prélevée par l’assureur, et dans le document d’information clé du support pour les frais internes des unités de compte. Le relevé annuel indique les prélèvements constatés, ce qui permet de vérifier les deux niveaux.
Un contrat avec 0 % de frais sur versement coûte-t-il moins cher ?
Pas nécessairement. Un contrat peut afficher 0 % à l’entrée et compenser par des frais de gestion élevés ou des frais d’arbitrage fréquents. La seule comparaison fiable passe par l’addition de tous les frais annuels, contrat et supports confondus.
Comment évaluer le coût réel d’un arbitrage ?
Un arbitrage se facture soit en pourcentage du montant déplacé, soit à l’unité, parfois gratuitement. Il faut aussi compter les éventuels droits d’entrée du support d’arrivée. Sur un contrat facturant 0,5 % par mouvement, déplacer 20 000 euros deux fois par an représente 200 euros annuels.
Les frais du fonds en euros sont-ils transparents ?
Ils apparaissent dans le rapport annuel de gestion du fonds, sous la forme des frais prélevés avant le calcul du taux servi. Le rendement affiché par l’assureur est donc net de ces prélèvements, mais les isoler reste indispensable pour comparer deux fonds en euros.
Peut-on négocier la grille de frais avec son assureur ?
C’est parfois possible, notamment sur des encours importants ou dans le cadre d’une offre de gestion patrimoniale. La demande porte généralement sur les frais de gestion ou sur les frais d’arbitrage, plus rarement sur l’ensemble de la grille. Un écrit confirmant l’accord demeure indispensable.
Pourquoi les frais de gestion coûtent-ils plus cher avec le temps ?
Parce qu’ils sont calculés en pourcentage de l’encours. Si le contrat progresse, la base de calcul augmente et le montant prélevé suit la même pente. Sur vingt ans, cette mécanique pèse davantage qu’un droit d’entrée versé une seule fois.
L’auteur
Léa Morvan
Journaliste d’enquête
Je suis les mouvements du marché : concentrations, nouveaux courtiers, évolutions réglementaires. Je vérifie chaque chiffre auprès des rapports publics avant publication.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,9sur 5758 votes
Commentaires
Soyez le premier à réagir.