Marché et acteurs
CGRM mutuelle : avis, garanties et remboursements
'Votre cgrm mutuelle : découvrez son rôle de gestionnaire, les garanties
10 min de lecture
4,9sur 5529 votes
- 5Klecteurs
- 13en ce moment
- 140partages
Notre avis
CGRM
3,8 sur 5
CGRM gère les contrats collectifs et l'accès Santéclair, mais reste un gestionnaire non assureur, avec des délais critiqués et une confusion fréquente avec une mutuelle.
Les points positifs
- Couverture santé appréciée par les avis
- Services Santéclair avec tarifs négociés
- Tiers payant chez de nombreux professionnels
- Espace assuré pour envoyer les décomptes
- Analyse des devis avant soins
Les points négatifs
- Délais de remboursement critiqués
- Confusion fréquente avec une mutuelle
- CGRM n'est pas un assureur
- Garanties variables selon le contrat entreprise
Si vous cherchez « CGRM mutuelle », c’est souvent parce que ce nom figure sur votre carte de tiers payant ou sur vos relevés de remboursement, alors que votre employeur vous parlait d’un autre assureur. Les deux informations sont exactes. CGRM gère le contrat au quotidien, tandis qu’un organisme partenaire (mutuelle, institution de prévoyance ou compagnie d’assurance) porte juridiquement le risque. Vos garanties, votre cotisation et vos droits découlent donc du contrat signé par l’entreprise, et c’est CGRM qui traite vos dossiers, répond au téléphone et met à disposition l’espace en ligne.
CGRM mutuelle : ce que recouvre le Centre de Gestion des Règlements Maladie
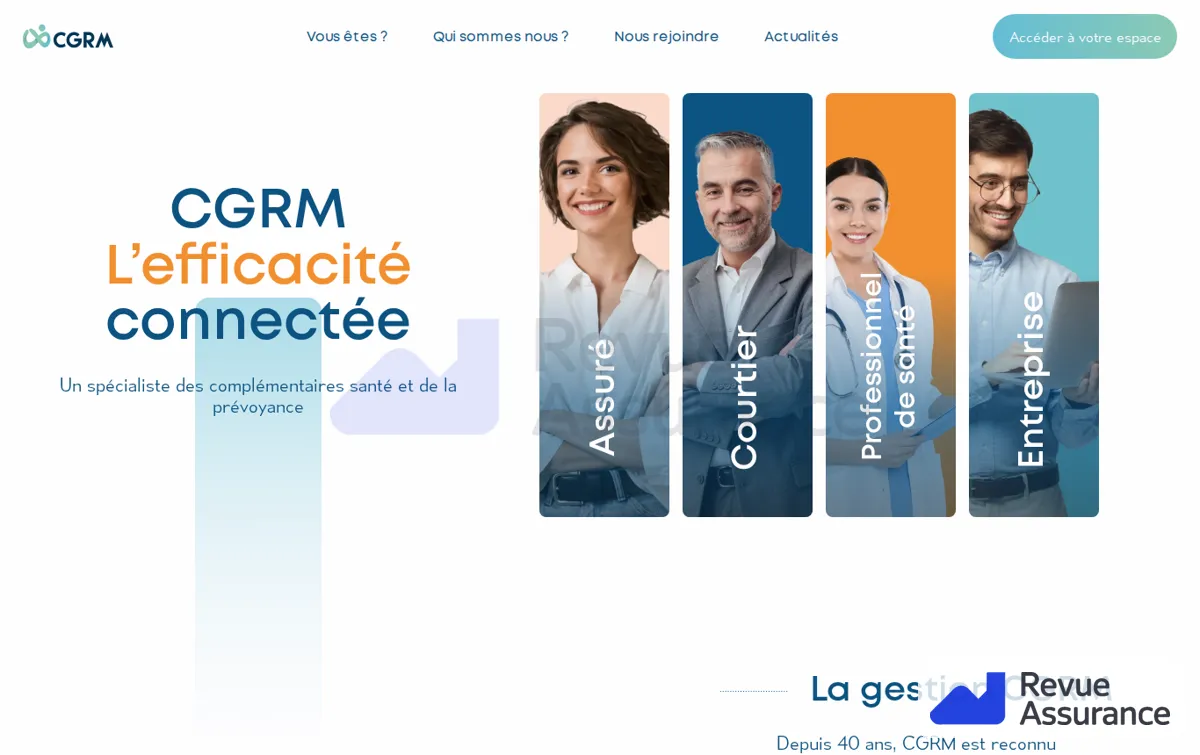
CGRM est une structure de gestion pour compte de tiers, implantée à Dunkerque et présente depuis plusieurs décennies sur le marché de la protection sociale complémentaire. Son métier consiste à faire tourner la mécanique d’un contrat santé ou prévoyance : enregistrer les salariés affiliés, recevoir les flux de la Sécurité sociale, calculer et verser les remboursements, éditer les attestations, gérer la relation avec les assurés et avec les entreprises clientes. Le site officiel cgrm.com met en avant cette dimension de service, avec des actualités pédagogiques sur la lecture des garanties, les outils numériques et les démarches des employeurs.
Gestionnaire, courtier ou mutuelle : le statut réel de CGRM
Le mot « mutuelle » accolé à CGRM est un raccourci d’usage. Dans les annuaires et sur certains comparateurs, l’organisme apparaît comme courtier ou comme « mutuelle d’assurance », ce qui entretient la confusion. Concrètement, CGRM agit comme courtier gestionnaire : il conçoit ou distribue des solutions de complémentaire santé et de prévoyance, puis en assure la gestion par délégation de l’assureur. L’assureur reste celui qui garantit le paiement des prestations et dont le nom figure dans la notice d’information.
Pour savoir qui assure réellement votre contrat, la notice remise lors de l’affiliation et le certificat d’adhésion sont les documents de référence. Ce point compte en cas de litige : une réclamation non résolue par le gestionnaire peut ensuite être portée devant l’assureur, puis devant le médiateur dont il relève.
Santé et prévoyance : les deux familles de contrats gérées
CGRM intervient principalement sur la complémentaire santé collective, celle que les employeurs du secteur privé doivent proposer à leurs salariés. Il gère aussi des garanties de prévoyance (incapacité de travail, invalidité, décès) souscrites par les entreprises. Des solutions individuelles existent, mais elles restent secondaires dans son activité et passent généralement par une demande de devis auprès d’un conseiller.
Garanties CGRM en optique, dentaire, audition et hospitalisation
Il n’existe pas une « garantie CGRM » unique : chaque entreprise choisit un niveau de couverture, parfois complété par des renforts optionnels que le salarié peut ajouter pour lui ou sa famille. Le tableau de garanties de votre contrat est donc la seule source fiable. CGRM a d’ailleurs consacré un article à sa lecture, signe que le document pose des difficultés à beaucoup d’assurés. Voici les notions qui reviennent le plus souvent.
| Mention du tableau | Ce qu’elle signifie | Exemple de lecture |
|---|---|---|
| BR (base de remboursement) | Tarif fixé par l’Assurance maladie pour un acte, sur lequel se calculent les pourcentages | 300 % BR sur un acte dont la base est de 100 euros : 300 euros au total, part de la Sécurité sociale incluse |
| TM (ticket modérateur) | Part de la base de remboursement que la Sécurité sociale ne prend pas en charge | 100 % TM : la complémentaire complète jusqu’à la base, sans couvrir les dépassements |
| PMSS (plafond mensuel de la Sécurité sociale) | Montant de référence revalorisé chaque année, utilisé pour exprimer des forfaits | 3 % PMSS en chambre particulière : de l’ordre de 120 euros par jour en 2026 |
| OPTAM | Option de pratique tarifaire maîtrisée signée par certains médecins en secteur 2 | Les dépassements d’un médecin adhérent sont mieux remboursés que ceux d’un médecin non adhérent |
| 100 % Santé | Paniers d’équipements sans reste à charge en optique, dentaire et audition | Lunettes ou prothèses du panier 100 % Santé prises en charge intégralement, quel que soit le niveau du contrat |
En optique et en dentaire, l’écart entre les formules se joue surtout sur les équipements hors panier 100 % Santé : montures de gamme libre, verres complexes, couronnes et implants. En audition, les contrats responsables plafonnent la prise en charge des aides auditives à environ 1 700 euros par oreille tous les quatre ans, ce qui limite les différences entre niveaux. À l’hôpital, regardez la ligne des honoraires (souvent exprimée en % BR, avec distinction OPTAM ou non), le forfait journalier, généralement couvert sans limite de durée, et la chambre particulière, très variable d’un contrat à l’autre.
Si votre entreprise vient de modifier ses garanties, les règles générales applicables aux contrats santé ont elles aussi évolué ces dernières années : un rappel des changements intervenus dans les contrats en 2025 aide à distinguer ce qui relève de la loi et ce qui relève du choix de l’employeur.
Comment se déroulent les remboursements CGRM
Le circuit suit le schéma classique de la complémentaire santé. Après une consultation ou un achat de soins, l’Assurance maladie rembourse sa part, puis transmet l’information au gestionnaire par télétransmission (le système Noémie). CGRM calcule alors le complément prévu au contrat et le vire sur le compte bancaire enregistré. Lorsque la liaison n’est pas active, par exemple si vous avez plusieurs complémentaires ou si l’affiliation est récente, il faut envoyer le décompte de la Sécurité sociale et la facture via l’espace assuré.
Le tiers payant, matérialisé par la carte remise chaque année, évite l’avance de frais chez le pharmacien, dans de nombreux laboratoires et chez une grande partie des opticiens et dentistes. Pour l’optique, le dentaire et l’audition, demander un devis préalable permet de connaître le reste à charge avant de s’engager ; CGRM peut l’analyser au regard de vos garanties.
Ce que les services Santéclair ajoutent au contrat
De nombreux contrats gérés par CGRM donnent accès à Santéclair, une plateforme de services santé. L’assuré y retrouve un réseau de professionnels partenaires (opticiens, chirurgiens-dentistes, audioprothésistes) pratiquant des tarifs négociés, une analyse de devis, des informations sur les établissements hospitaliers et des services de médecine et de paramédical. Le logo Santéclair présent sur la carte de tiers payant indique si votre contrat inclut ce service. L’accès passe par la création d’un compte MySantéclair, possible depuis l’espace assuré CGRM, le site de Santéclair ou son application.
Espace assuré CGRM et application : gérer son contrat en ligne
L’espace assuré centralise les opérations courantes. Après création du compte (avec le numéro d’adhérent figurant sur la carte de tiers payant), l’assuré peut :
- suivre ses remboursements acte par acte et télécharger les relevés ;
- consulter son tableau de garanties et celui de ses ayants droit ;
- télécharger ou demander une attestation et la carte de tiers payant ;
- transmettre des factures, des devis ou des justificatifs ;
- mettre à jour ses coordonnées bancaires et ajouter un bénéficiaire ;
- accéder aux services partenaires comme Santéclair.
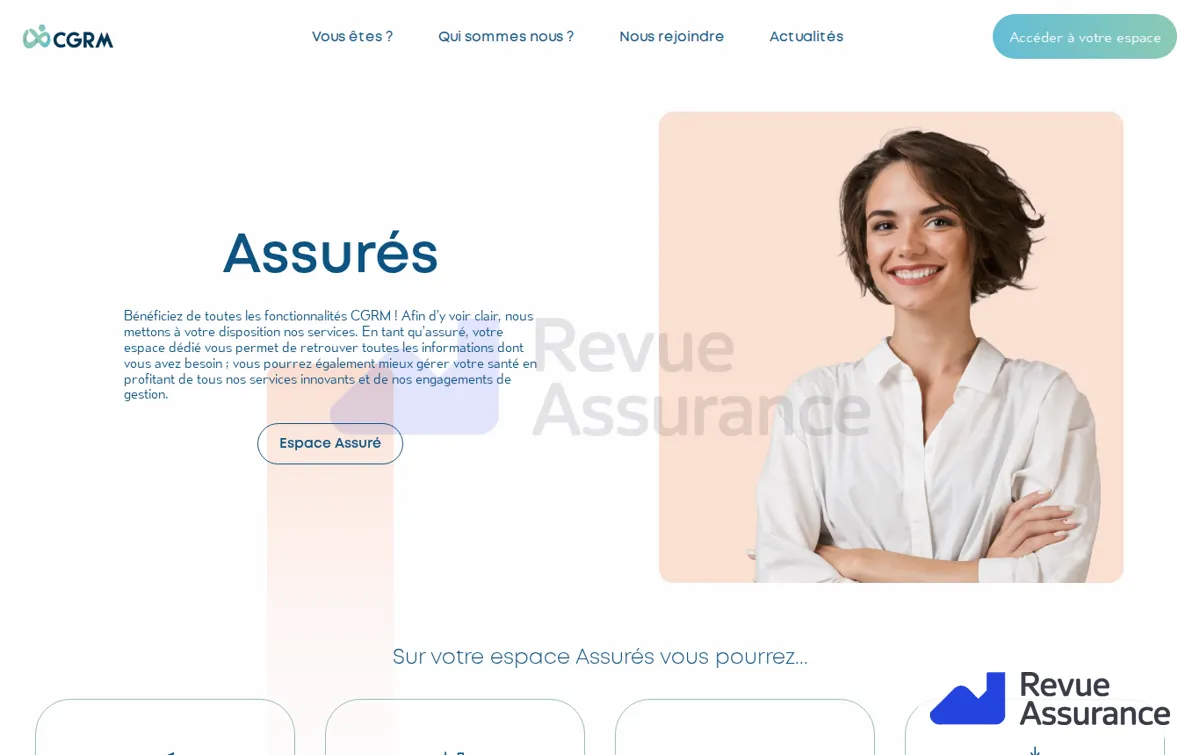
L’application mobile CGRM, disponible sur l’App Store et Google Play, reprend l’essentiel de ces fonctions. CGRM insiste sur la sécurisation des accès, ce qui suppose une authentification soignée : en cas de blocage, la réinitialisation du mot de passe se fait depuis la page de connexion, sinon le service assurés peut débloquer le compte. Le fonctionnement reste proche de celui des grands groupes de protection sociale, comme le montre le parcours de connexion à l’espace client particulier de Malakoff Humanis.
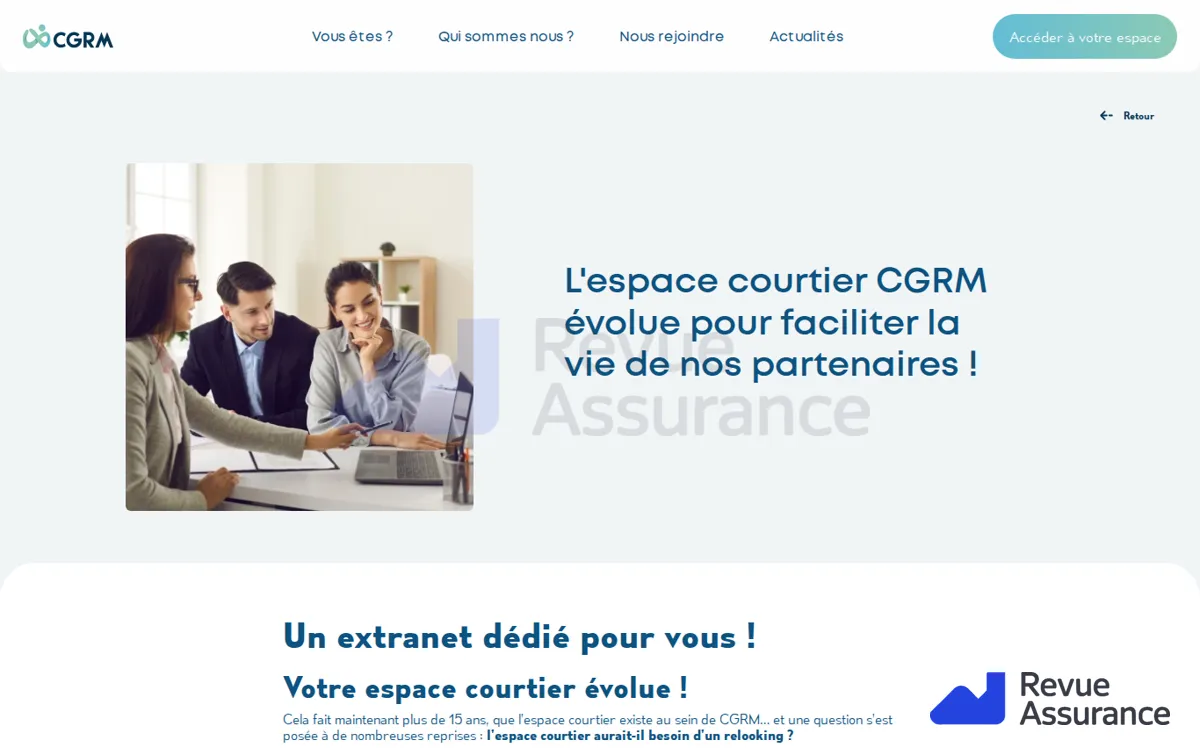
Les entreprises disposent de leur propre espace pour déclarer les entrées et sorties de salariés, et les courtiers partenaires d’un espace dédié, que CGRM a fait évoluer pour faciliter le suivi de leurs clients.
À lire aussi
Tarifs de la mutuelle CGRM : pourquoi aucun prix n’est affiché
Le site officiel ne publie pas de grille tarifaire, et c’est logique au regard du modèle. Dans un contrat collectif, la cotisation est négociée entre l’entreprise et l’assureur, puis exprimée le plus souvent en pourcentage du PMSS ou en montant forfaitaire, avec une part à la charge de l’employeur (au moins la moitié de la couverture minimale obligatoire). Le salarié paie la part restante par retenue sur salaire, et éventuellement le supplément des options ou de l’extension aux membres de sa famille.
Le prix dépend ainsi de plusieurs facteurs : niveau de garanties choisi, structure familiale couverte (isolé, duo, famille), âge moyen et effectif de l’entreprise, secteur d’activité et éventuelle convention collective. Pour connaître votre cotisation, le bulletin de paie et la notice d’information suffisent. Pour une entreprise ou un particulier qui envisage de souscrire, seule une demande de devis donne un chiffre exploitable : méfiez-vous des montants « moyens » affichés en ligne, qui ne correspondent à aucun contrat réel.
Avis sur CGRM : ce que disent les assurés
Les retours publiés sur les plateformes d’avis et sur les fiches d’annuaire dessinent un tableau contrasté. Les points appréciés reviennent régulièrement : un bon niveau de prise en charge sur les contrats d’entreprise, des conseillers jugés courtois, un espace en ligne pratique pour récupérer ses documents. Les critiques portent surtout sur les délais de remboursement lorsque le dossier nécessite un envoi de justificatifs, sur la difficulté à joindre le service par téléphone en période chargée, et sur des incompréhensions au moment des changements de situation (départ de l’entreprise, ajout d’un enfant).
Deux précautions de lecture s’imposent. D’abord, les avis en ligne sont surreprésentés par les assurés mécontents, qui écrivent davantage que ceux dont tout se passe bien. Ensuite, beaucoup de reproches visent en réalité le niveau de garanties choisi par l’employeur, que CGRM se contente d’appliquer. Sur le plan social, l’organisme publie chaque année son index d’égalité professionnelle entre les femmes et les hommes et affiche 93/100 pour 2025, une donnée qui renseigne sur l’employeur plus que sur la qualité de service.
Points forts et limites de CGRM
| Points forts | Limites |
|---|---|
| Spécialiste de la gestion des contrats collectifs santé et prévoyance, avec une longue expérience | Statut de gestionnaire mal compris : l’assureur réel n’apparaît pas toujours clairement pour l’assuré |
| Espace assuré et application complets : remboursements, attestations, envoi de pièces | Délais de remboursement critiqués quand le dossier sort de la télétransmission automatique |
| Accès aux réseaux et à l’analyse de devis Santéclair sur de nombreux contrats | Aucun tarif publié, ce qui rend toute comparaison préalable impossible sans devis |
| Outils dédiés aux entreprises et aux courtiers pour sécuriser les affiliations | Offre individuelle peu visible pour les particuliers hors entreprise |
| Contenus pédagogiques sur la lecture du tableau de garanties | Joignabilité téléphonique jugée inégale selon les périodes |
CGRM mutuelle contact et démarches courantes
Le siège de CGRM se trouve à Dunkerque. Le numéro général relayé par les annuaires est le 03 28 21 02 10 ; il est préférable de vérifier sur votre carte de tiers payant ou dans votre espace assuré le numéro propre à votre contrat, car certains contrats disposent d’une ligne dédiée. Pour une demande écrite, la messagerie de l’espace assuré laisse une trace datée, plus utile qu’un appel en cas de réclamation.
Affiliation et radiation d’un salarié
L’affiliation est déclenchée par l’employeur lors de l’embauche. CGRM a déployé l’outil New Affil, qui permet aux entreprises et aux salariés de compléter le dossier en ligne, sans formulaire papier, ce qui accélère l’ouverture des droits. Au départ du salarié, l’entreprise demande la radiation. Le salarié qui quitte l’entreprise peut, sous conditions (notamment une indemnisation par France Travail), conserver gratuitement ses garanties au titre de la portabilité, pendant une durée égale à son dernier contrat dans la limite de douze mois. Pour un contrat individuel que l’on souhaite quitter, les règles diffèrent : celles de la résiliation d’une assurance et de ses délais s’appliquent alors.
Couverture des enfants qui grandissent
Les enfants sont généralement couverts comme ayants droit jusqu’à un âge fixé par le contrat, souvent prolongé en cas d’études, d’apprentissage ou de recherche d’un premier emploi. L’âge de 20 ans constitue un repère fréquent, car il correspond aussi à l’ouverture de droits propres à l’Assurance maladie. CGRM rappelle aux assurés de fournir à temps les justificatifs (certificat de scolarité, contrat d’apprentissage) pour éviter une interruption de couverture. Vérifiez la limite inscrite dans votre notice avant chaque rentrée.
CGRM face aux autres gestionnaires : pour quel profil c’est un bon choix
Le marché compte plusieurs gestionnaires et assureurs spécialisés dans la santé collective, chacun avec son propre positionnement. Certains, comme Génération, gèrent aussi des contrats pour le compte d’assureurs et font l’objet de retours comparables sur les délais ; le détail des points forts et limites de Génération offre un point de comparaison utile. Les grands groupes paritaires et les mutuelles professionnelles, dont la mutuelle des industries électriques et gazières, combinent quant à eux assurance et gestion dans la même structure. Face à eux, CGRM se distingue par une taille plus modeste, une relation de proximité avec les entreprises et une forte orientation vers les outils numériques.
CGRM convient bien à une PME ou à une ETI qui cherche un interlocuteur unique pour administrer ses contrats santé et prévoyance, avec des outils d’affiliation dématérialisés et un accès Santéclair pour ses salariés. Pour le salarié déjà couvert, l’enjeu n’est pas de choisir CGRM mais d’en tirer le meilleur : activer l’espace assuré, demander des devis avant les soins coûteux, passer par le réseau Santéclair. En revanche, un particulier qui veut comparer librement des tarifs en ligne, ou un indépendant qui attend une souscription immédiate sans échange avec un conseiller, trouvera plus facilement son compte auprès d’assureurs qui publient leurs prix.
CGRM propose-t-il des contrats de prévoyance ?
Oui. En plus de la complémentaire santé, CGRM gère des garanties de prévoyance collective couvrant l’arrêt de travail, l’invalidité et le décès. Leur contenu dépend du contrat souscrit par l’employeur et de la convention collective applicable.
Un particulier peut-il souscrire directement chez CGRM ?
Des solutions individuelles existent, mais elles ne sont pas commercialisées en ligne avec un tarif immédiat. Il faut contacter un conseiller pour obtenir une étude personnalisée et un devis.
Que faire si un remboursement CGRM tarde ?
Vérifiez d’abord dans l’espace assuré que la Sécurité sociale a bien remboursé sa part et que la télétransmission est active. Si le dossier est complet et que le délai s’allonge, adressez une réclamation écrite via la messagerie sécurisée, puis, sans réponse satisfaisante, auprès de l’assureur indiqué dans votre notice.
Comment savoir si mon contrat CGRM donne accès à Santéclair ?
Regardez votre carte de tiers payant : la présence du logo Santéclair signale que le service est inclus. Vous pouvez ensuite créer votre compte MySantéclair depuis l’espace assuré CGRM.
L’auteur
Sofia Bennani
Journaliste spécialisée épargne
Je suis les évolutions des contrats d’assurance vie et des plans retraite depuis près de dix ans. Je préfère montrer l’effet des frais sur un capital plutôt que répéter les promesses des brochure.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,9sur 5529 votes
Commentaires
Soyez le premier à réagir.